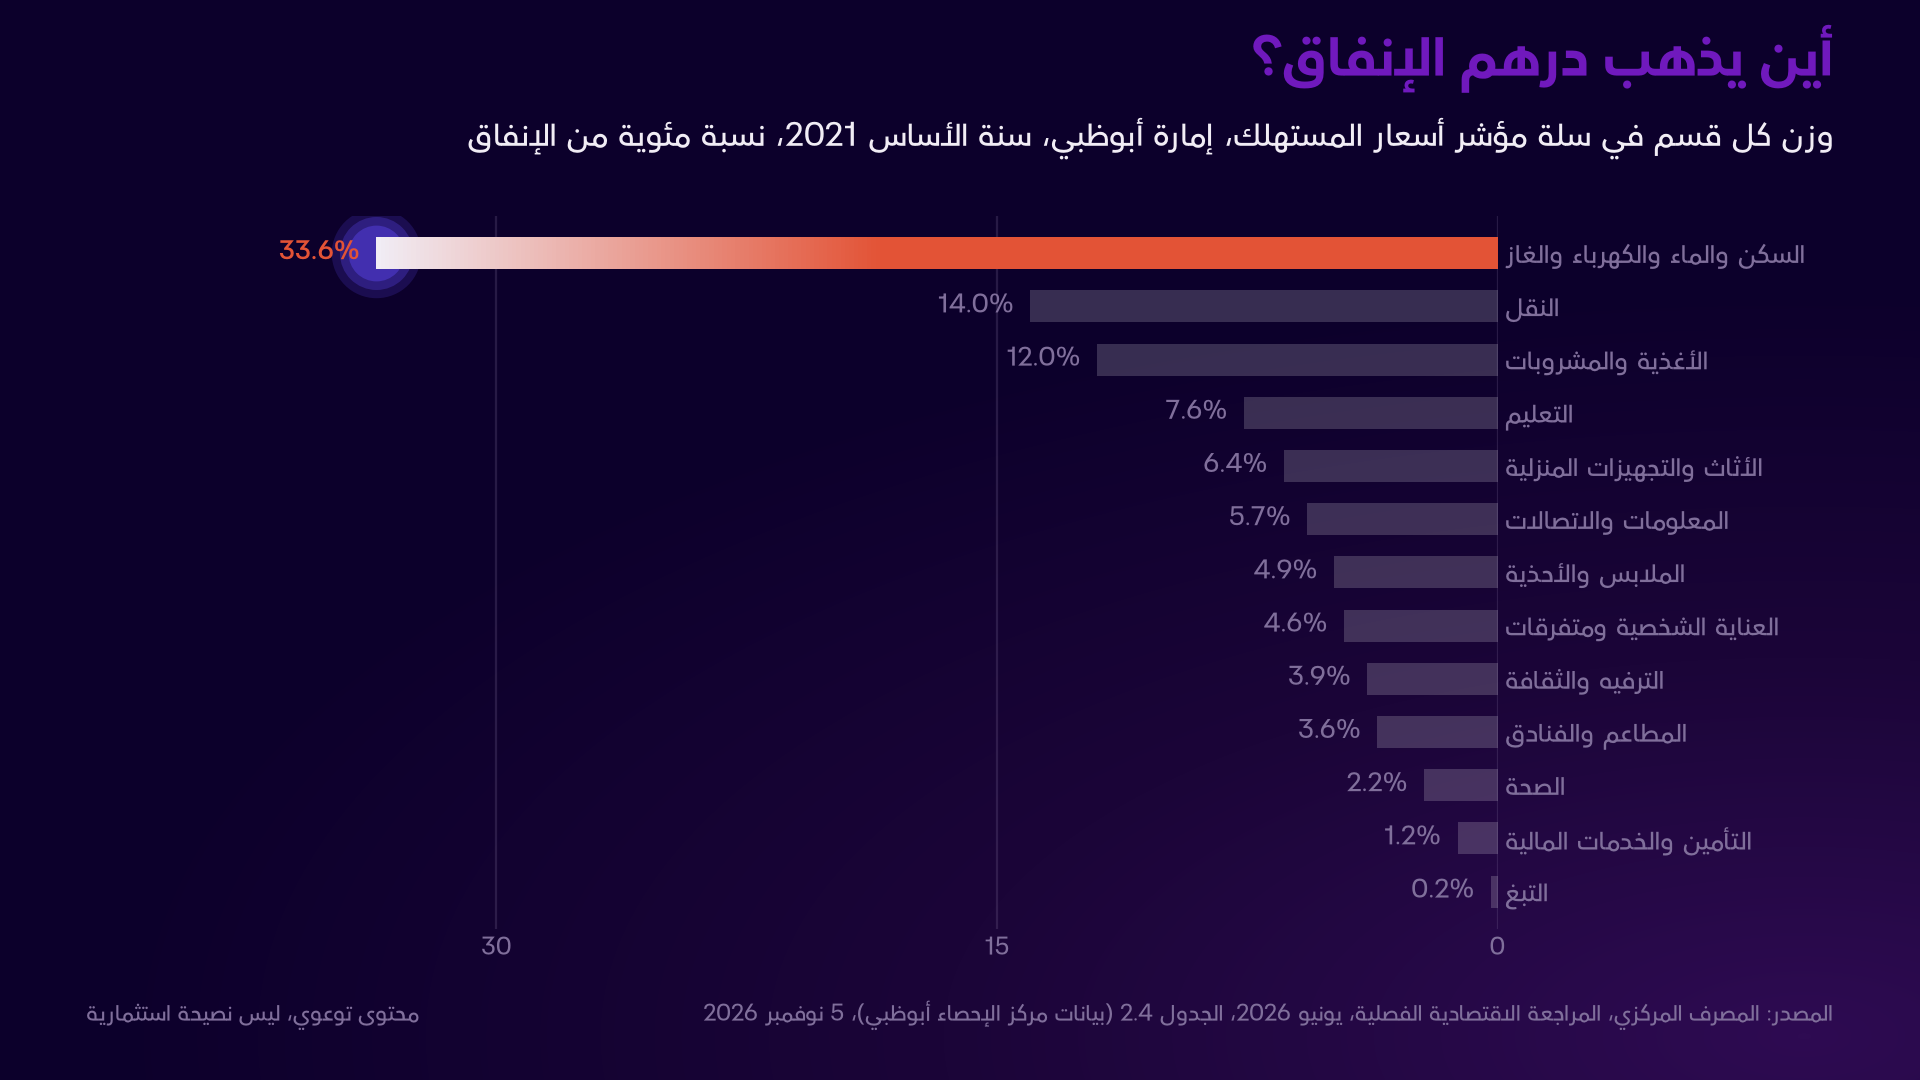
قاعدة 50/30/20 تقسم الراتب الصافي إلى ثلاثة أجزاء: 50% للاحتياجات، 30% للرغبات، 20% للادخار. على راتب 10,000 درهم يعني ذلك 5,000 درهم للاحتياجات و3,000 للرغبات و2,000 للادخار. القاعدة نقطة بداية سهلة الحفظ، لا قانوناً يناسب كل بيت، وأكثر ما يحركها في الإمارات هو الإيجار.
الحسبة على ثلاثة رواتب
القاعدة تعمل على الراتب الذي يصل فعلاً إلى الحساب، بعد أي اقتطاع. وهذه نتيجتها على ثلاثة رواتب شائعة:
- راتب 5,000 درهم: 2,500 للاحتياجات، 1,500 للرغبات، 1,000 للادخار.
- راتب 10,000 درهم: 5,000 للاحتياجات، 3,000 للرغبات، 2,000 للادخار.
- راتب 15,000 درهم: 7,500 للاحتياجات، 4,500 للرغبات، 3,000 للادخار.
الاحتياجات هي ما يتوقف البيت من دونه: الإيجار، الكهرباء والماء، المواصلات، البقالة، الهاتف، التأمين، والأقساط الملزمة. الرغبات هي كل ما يجعل الشهر ألطف ويمكن تأجيله: المطاعم، الاشتراكات، السفر، والملابس فوق الحاجة. والادخار هو ما يخرج من الراتب ولا يعود إليه في الشهر نفسه: صندوق الطوارئ أولاً، ثم أي هدف أبعد.
لماذا يغير الإيجار القاعدة في الإمارات؟
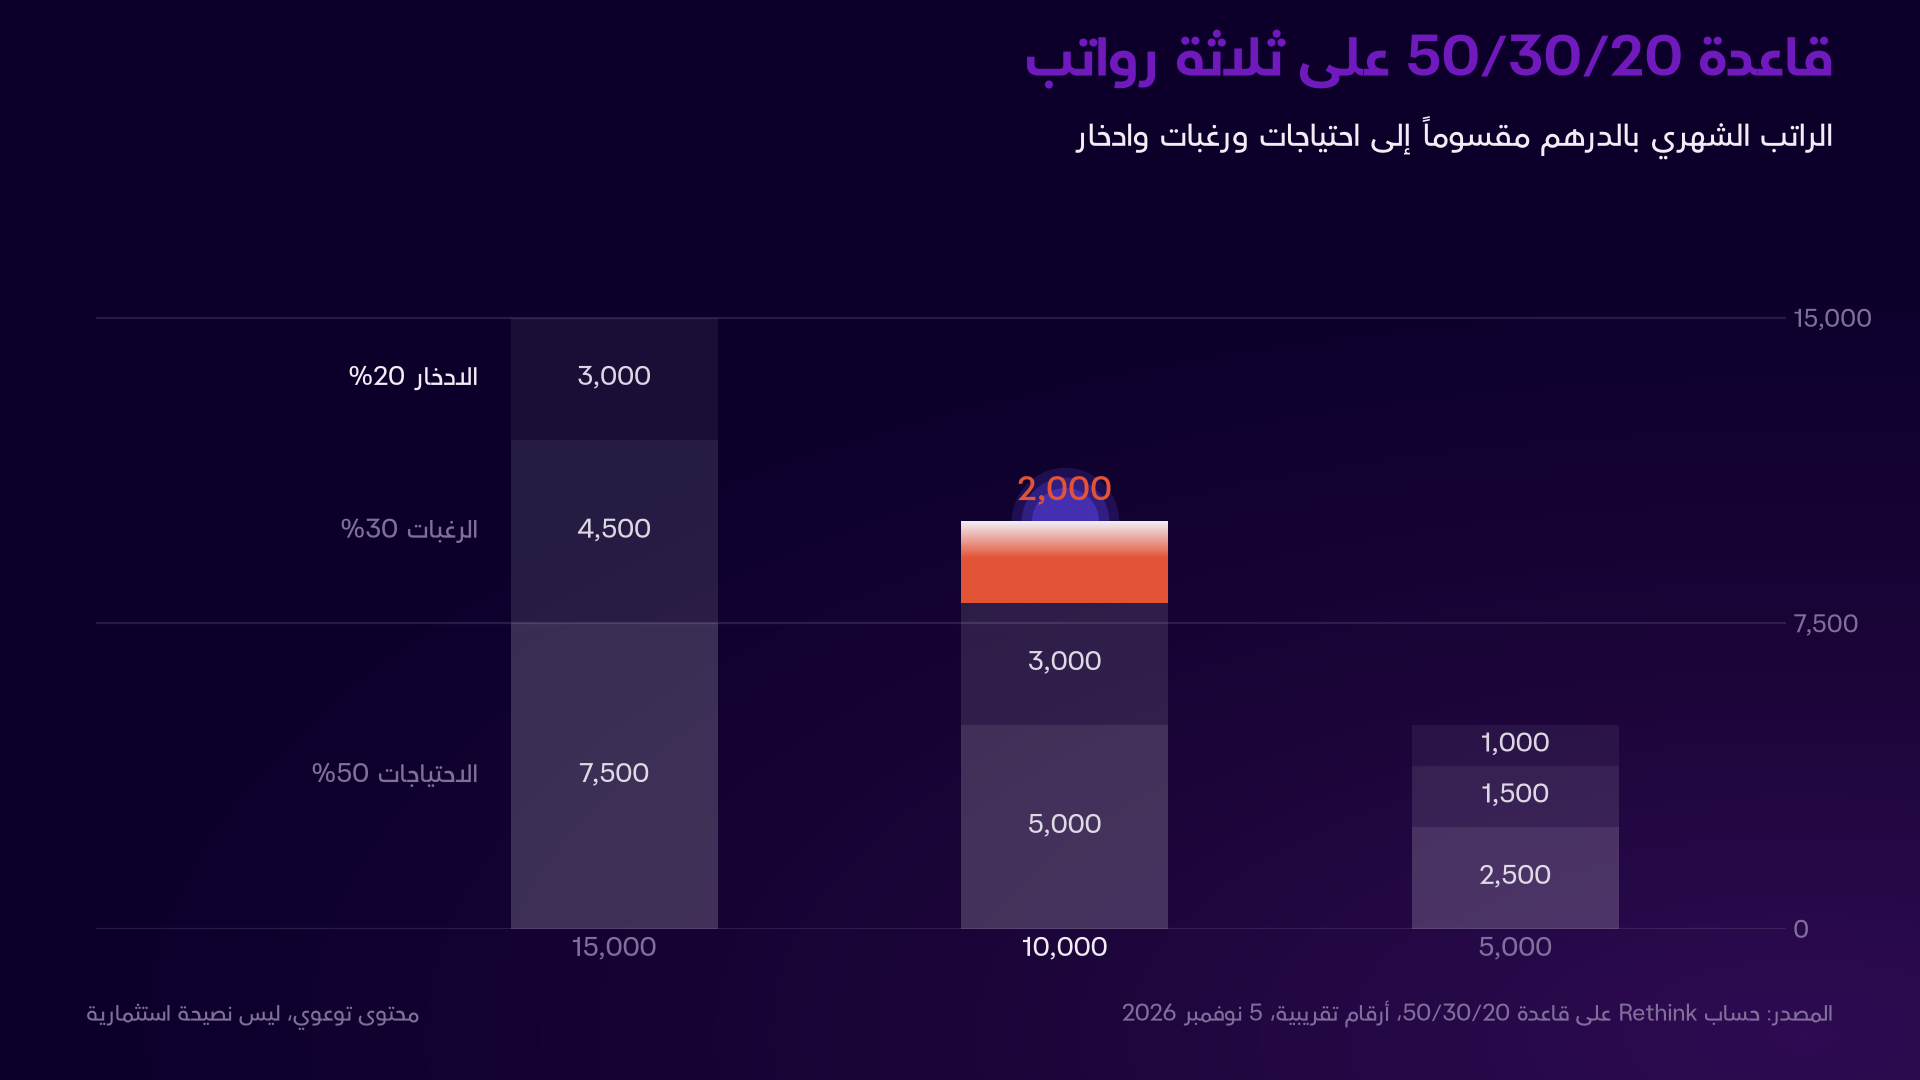
في سلة مؤشر أسعار المستهلك في أبوظبي، يأخذ السكن والماء والكهرباء والغاز 33.6% من الإنفاق، ويأخذ النقل 14% والأغذية والمشروبات 12%، بحسب مركز الإحصاء أبوظبي (سنة الأساس 2021). أي أن السكن والنقل والأكل وحدها تقترب من ستة دراهم من كل عشرة ينفقها البيت. وفي دبي الصورة مشابهة: وزن السكن 37.6% بحسب الجدول نفسه في المراجعة الاقتصادية الفصلية للمصرف المركزي ليونيو 2026. السلة تقيس الإنفاق الاستهلاكي فقط، ولا تشمل الادخار ولا شراء المساكن والأسهم، لذلك هي صورة لما يُصرف، لا لميزانية كاملة.
هذا يفسر لماذا تضيق خانة الـ50% بسرعة. مثال محسوب، والأرقام فيه افتراضية: راتب 10,000 درهم، وإيجار سنوي 54,000 درهم يُدفع شهرياً، أي 4,500 درهم في الشهر، وهذا وحده 45% من الراتب. مع 2,500 درهم للكهرباء والماء والمواصلات والبقالة والهاتف، تصبح الاحتياجات 7,000 درهم، أي 70% بدل 50%. يبقى 3,000 درهم للرغبات والادخار معاً.
هنا لا تنكسر القاعدة، بل تتحول إلى سؤال واضح: كيف نقسم الـ3,000؟ خياران على سبيل المثال، ولكل بيت خياره:
- الإبقاء على الادخار عند 2,000 درهم (20%) وتقليص الرغبات إلى 1,000 درهم (10%).
- الإبقاء على الرغبات عند 2,000 درهم وخفض الادخار إلى 1,000 درهم (10%)، مع نية رفعه عندما ينخفض الإيجار أو يرتفع الراتب.
القيمة الحقيقية للقاعدة ليست في الأرقام الثلاثة، بل في أنها تجعلنا نرى الإيجار كنسبة من الراتب قبل توقيع العقد، لا بعده. وكلما اقترب الإيجار من 40% من الراتب، صار السؤال عن الادخار سؤالاً عن السكن أولاً: غرفة أقل، أو حي أبعد، أو عقد يُقسط على أكثر من دفعة.
أين يذهب الادخار؟ صندوق الطوارئ أولاً
صندوق الطوارئ مبلغ يغطي المصاريف الأساسية لثلاثة إلى ستة أشهر، يبقى في مكان يسهل الوصول إليه، ولا يُستثمر ولا يُمس إلا عند الحاجة الحقيقية: توقف الدخل، مرض، أو عطل كبير في السيارة. هذه ممارسة عامة متداولة في التخطيط المالي، لا منتجاً من جهة بعينها.
بالأرقام: على راتب 10,000 درهم باحتياجات 5,000 درهم، ثلاثة أشهر تساوي 15,000 درهم، وستة أشهر 30,000 درهم. بادخار 2,000 درهم شهرياً، يكتمل صندوق الثلاثة أشهر في سبعة أشهر ونصف، وصندوق الستة أشهر في 15 شهراً. وفي حالة الإيجار المرتفع (احتياجات 7,000 درهم وادخار 1,000 درهم) يحتاج صندوق الثلاثة أشهر إلى 21 شهراً. هذا الفرق هو ما تظهره القاعدة بوضوح: كل 1,000 درهم إضافية في الادخار الشهري تختصر الانتظار بأشهر.
بعد اكتمال الصندوق، يصبح الـ20% حراً لأهداف أبعد: دفعة سكن، تعليم، أو استثمار طويل المدى، وذلك موضوع آخر. أما ماذا يحدث للمال الذي يبقى واقفاً في الحساب الجاري سنوات، فنشرحه في مقال التضخم في الإمارات سنة بسنة.
عادة يوم الراتب: تحويل تلقائي في اليوم الأول
الفكرة بسيطة: في اليوم الذي يصل فيه الراتب، تنتقل حصة الادخار تلقائياً إلى حساب منفصل قبل أن تبدأ المصاريف. بهذا الترتيب يصبح الادخار أول بند، لا آخر ما يتبقى. التحويل الدوري بتاريخ ثابت خدمة اعتيادية في الحسابات المصرفية، ويكفي اختيار تاريخ يسبق موعد الإيجار والفواتير.

ما يتبقى في الحساب الجاري بعد التحويل هو ما يُصرف منه على الاحتياجات والرغبات، ومراجعة واحدة في منتصف الشهر تكفي لمعرفة إن كان الإيقاع صحيحاً.
من أين نبدأ هذا الشهر؟
القاعدة لا تحتاج إلى جدول معقد ولا إلى تتبع كل درهم. ثلاث خطوات تكفي للشهر الأول:
- الراتب الصافي: الرقم الذي يصل إلى الحساب فعلاً، من دون البدلات غير المنتظمة. هذا هو الأساس الذي تُحسب عليه النسب الثلاث.
- الاحتياجات الحقيقية: الإيجار مقسوماً على 12، فواتير الكهرباء والماء من كشوف الأشهر الثلاثة الأخيرة، البقالة، المواصلات، الهاتف، التأمين، الأقساط. إن تجاوز المجموع 50%، فالرقم نفسه هو المعلومة الأهم في هذا التمرين.
- مبلغ الادخار وتاريخه: 20% إن أمكن، أو أي نسبة تثبت عليها من دون تعثر، تُحول تلقائياً في اليوم الأول من الشهر.
بعد ثلاثة أشهر تتضح الصورة: إن بقي فائض في خانة الرغبات ينتقل إلى الادخار، وإن ضاقت خانة الاحتياجات باستمرار فالسبب غالباً بند كبير واحد، وهو في الإمارات الإيجار أو قسط السيارة أو رسوم المدارس، ومعالجة بند واحد أجدى من تقليص عشرة بنود صغيرة.
متى لا تناسب القاعدة؟
- الدخل المتغير (عمولات، عمل حر): تُطبق النسب على متوسط الأشهر الستة الأخيرة، لا على أفضل شهر.
- ديون قائمة: سداد الدين الأعلى كلفة يدخل عادة في خانة الادخار لا الرغبات، لأنه يبني الرصيد الصافي.
- راتب يغطي الاحتياجات بالكاد: تصبح النسب هدفاً تدريجياً؛ 5% ادخار أفضل من صفر، والاتجاه أهم من الرقم.
- راتب مرتفع: مع 30,000 درهم، 30% للرغبات تساوي 9,000 درهم شهرياً، ويصبح الادخار فوق 20% شائعاً لأن الاحتياجات لا تنمو بالسرعة نفسها.
أسئلة أخرى عن الراتب والادخار في صفحة الأسئلة الشائعة. ومكافأة نهاية الخدمة ليست جزءاً من الراتب الشهري، وحسابها في مقال مكافأة نهاية الخدمة في الإمارات.
الأخطاء الشائعة
- حساب النسب على الراتب الإجمالي قبل الاقتطاعات، أو على راتب يشمل بدلات قد لا تُدفع كل شهر.
- اعتبار الادخار "ما يتبقى آخر الشهر": في أغلب الشهور لا يتبقى شيء، والتحويل في اليوم الأول هو الحل.
- وضع الإيجار في خانة الاحتياجات ثم نسيان أن الـ50% تشمل أيضاً الأكل والمواصلات والفواتير.