الجواب المختصر: التضخم في الإمارات كان معتدلاً في السنوات العشر الأخيرة، بمتوسط يقارب 1.5% في السنة بين 2015 و2025 بحسب البنك الدولي. لكن حتى هذا الرقم الصغير يتراكم: سلة مشتريات كانت تكلف 10,000 درهم في 2014 صارت تكلف نحو 11,777 درهماً في 2025. المبلغ نفسه لو بقي في حساب جارٍ من دون أي عائد يشتري اليوم نحو 85% مما كان يشتريه.
مثال بالأرقام: 10,000 درهم واقفة عشر سنوات
نفترض مبلغ 10,000 درهم وُضع في حساب جارٍ في نهاية 2014 ولم يُلمس. الرصيد في 2025 ما زال 10,000 درهم بالضبط. ما الذي تغير؟ الأسعار.
نأخذ معدل التضخم الرسمي لكل سنة من 2015 إلى 2025 (البنك الدولي، مؤشر أسعار المستهلك) ونطبقه سنة بعد سنة على سلة كانت تكلف 10,000 درهم:
- بعد 2015 (التضخم 4.1%): السلة تكلف 10,407 دراهم.
- بعد 2018 (3.1%): 11,114 درهماً.
- بعد 2019 و2020 (انخفضت الأسعار 1.9% ثم 2.1%): السلة رجعت إلى 10,673 درهماً.
- بعد 2022 (5.3%، أعلى سنة في الفترة): 11,258 درهماً.
- بعد 2025 (1.25%): 11,777 درهماً.
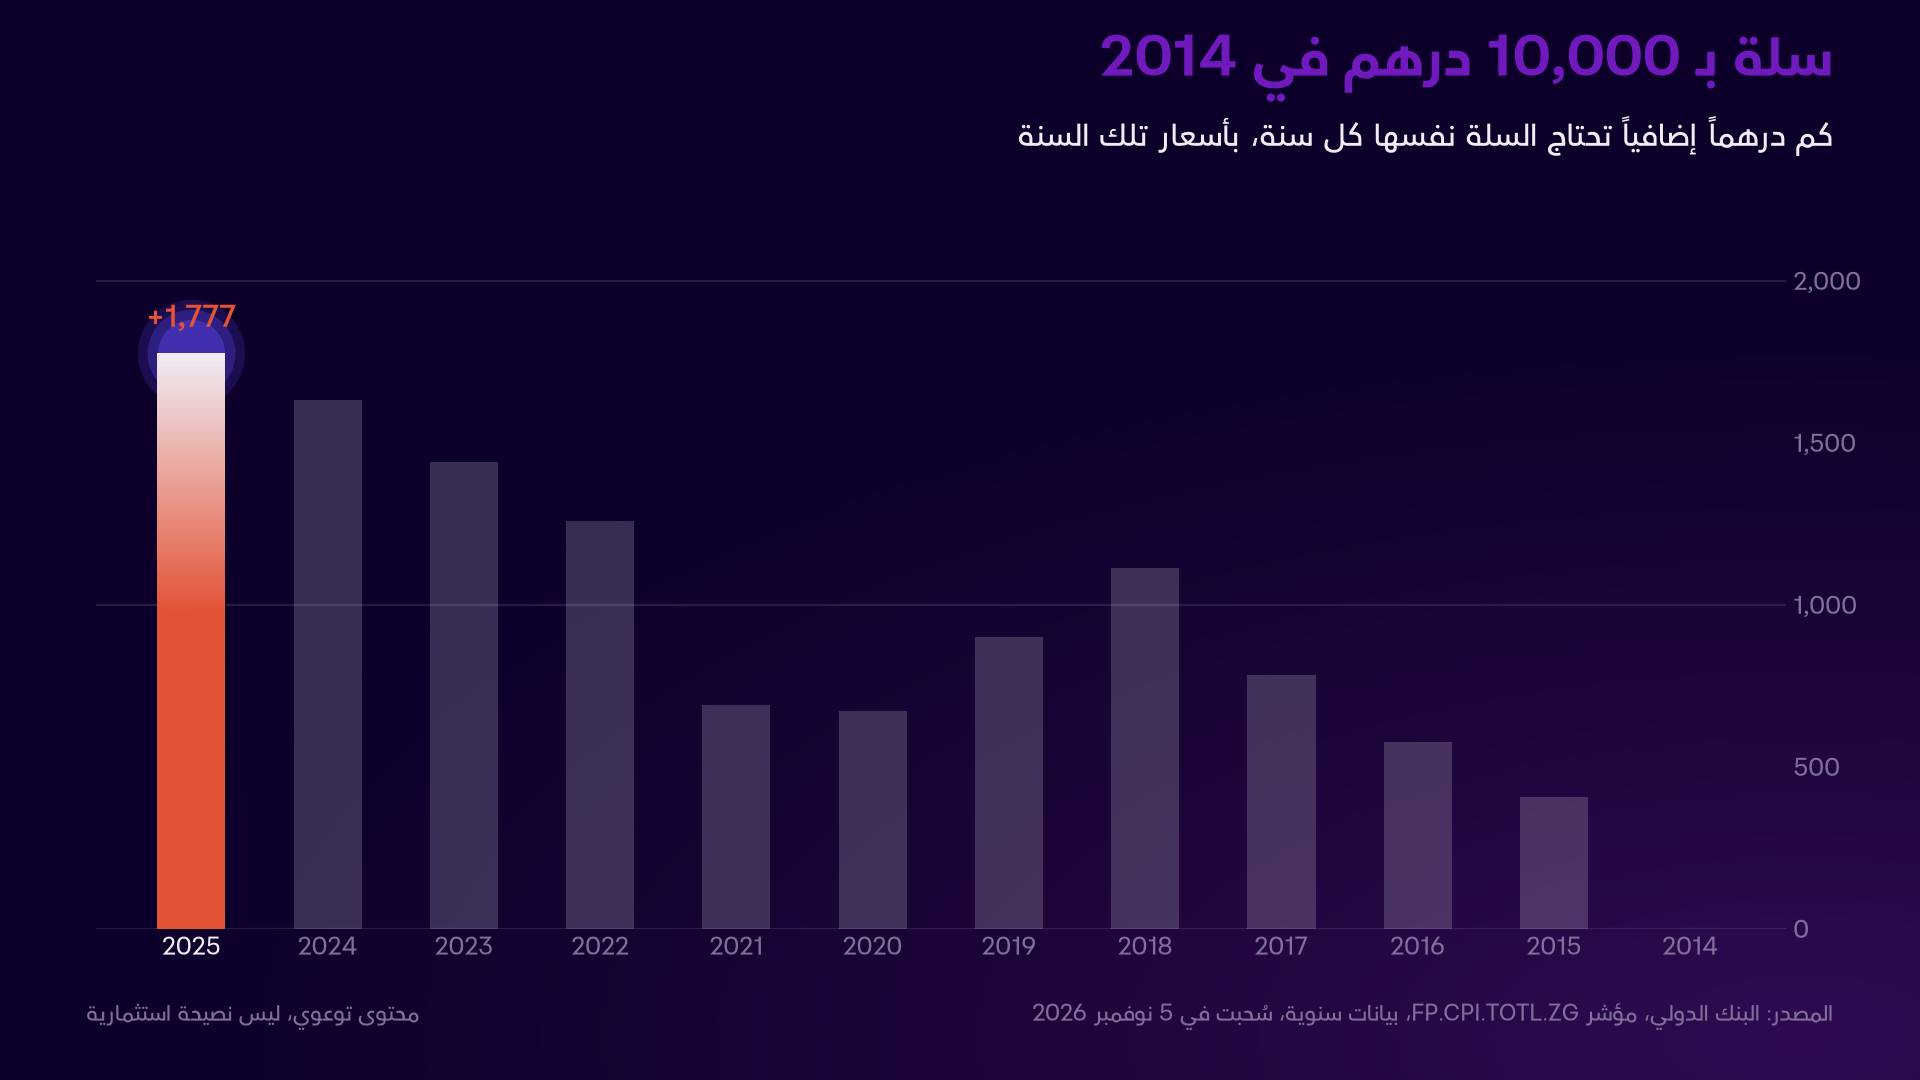
النتيجة: الأسعار ارتفعت 17.8% خلال الفترة كلها. المبلغ الواقف يحتاج 1,777 درهماً إضافياً ليشتري السلة نفسها. بصيغة أخرى: 10,000 درهم في 2025 تشتري ما كان يشتريه 8,491 درهماً في 2014. الفرق، نحو 15% من القوة الشرائية، لا يظهر في كشف الحساب أبداً، لأن الرقم في الكشف لم يتغير.
وبمقياس أقرب: من ينفق 10,000 درهم في الشهر على السلة نفسها يحتاج، بتضخم 2025 البالغ 1.25%، نحو 125 درهماً إضافياً في الشهر بعد سنة واحدة ليشتري الأشياء نفسها. رقم صغير في شهر واحد، لكنه يتكرر كل شهر، والسنة التالية تُبنى عليه.
ماذا يعني التضخم أصلاً؟
التضخم هو نسبة ارتفاع أسعار سلة من السلع والخدمات التي تستهلكها الأسر: السكن، الغذاء، النقل، التعليم، الصحة وغيرها. في الإمارات يحسبه المركز الاتحادي للتنافسية والإحصاء عبر مؤشر أسعار المستهلك، والبنك الدولي ينشر المعدل السنوي لكل دولة في سلسلة واحدة قابلة للمقارنة.
الرقم السنوي هو متوسط للسلة كلها. سعر بند معين قد يرتفع أكثر أو أقل. لذلك التجربة الشخصية تختلف: من يدفع إيجاراً ورسوم مدارس يرى الأسعار بطريقة مختلفة عمن لا يدفعهما. طريقة تقسيم الراتب بين الحاجات والرغبات والادخار شرحناها في مقال قاعدة 50/30/20 بالدرهم.
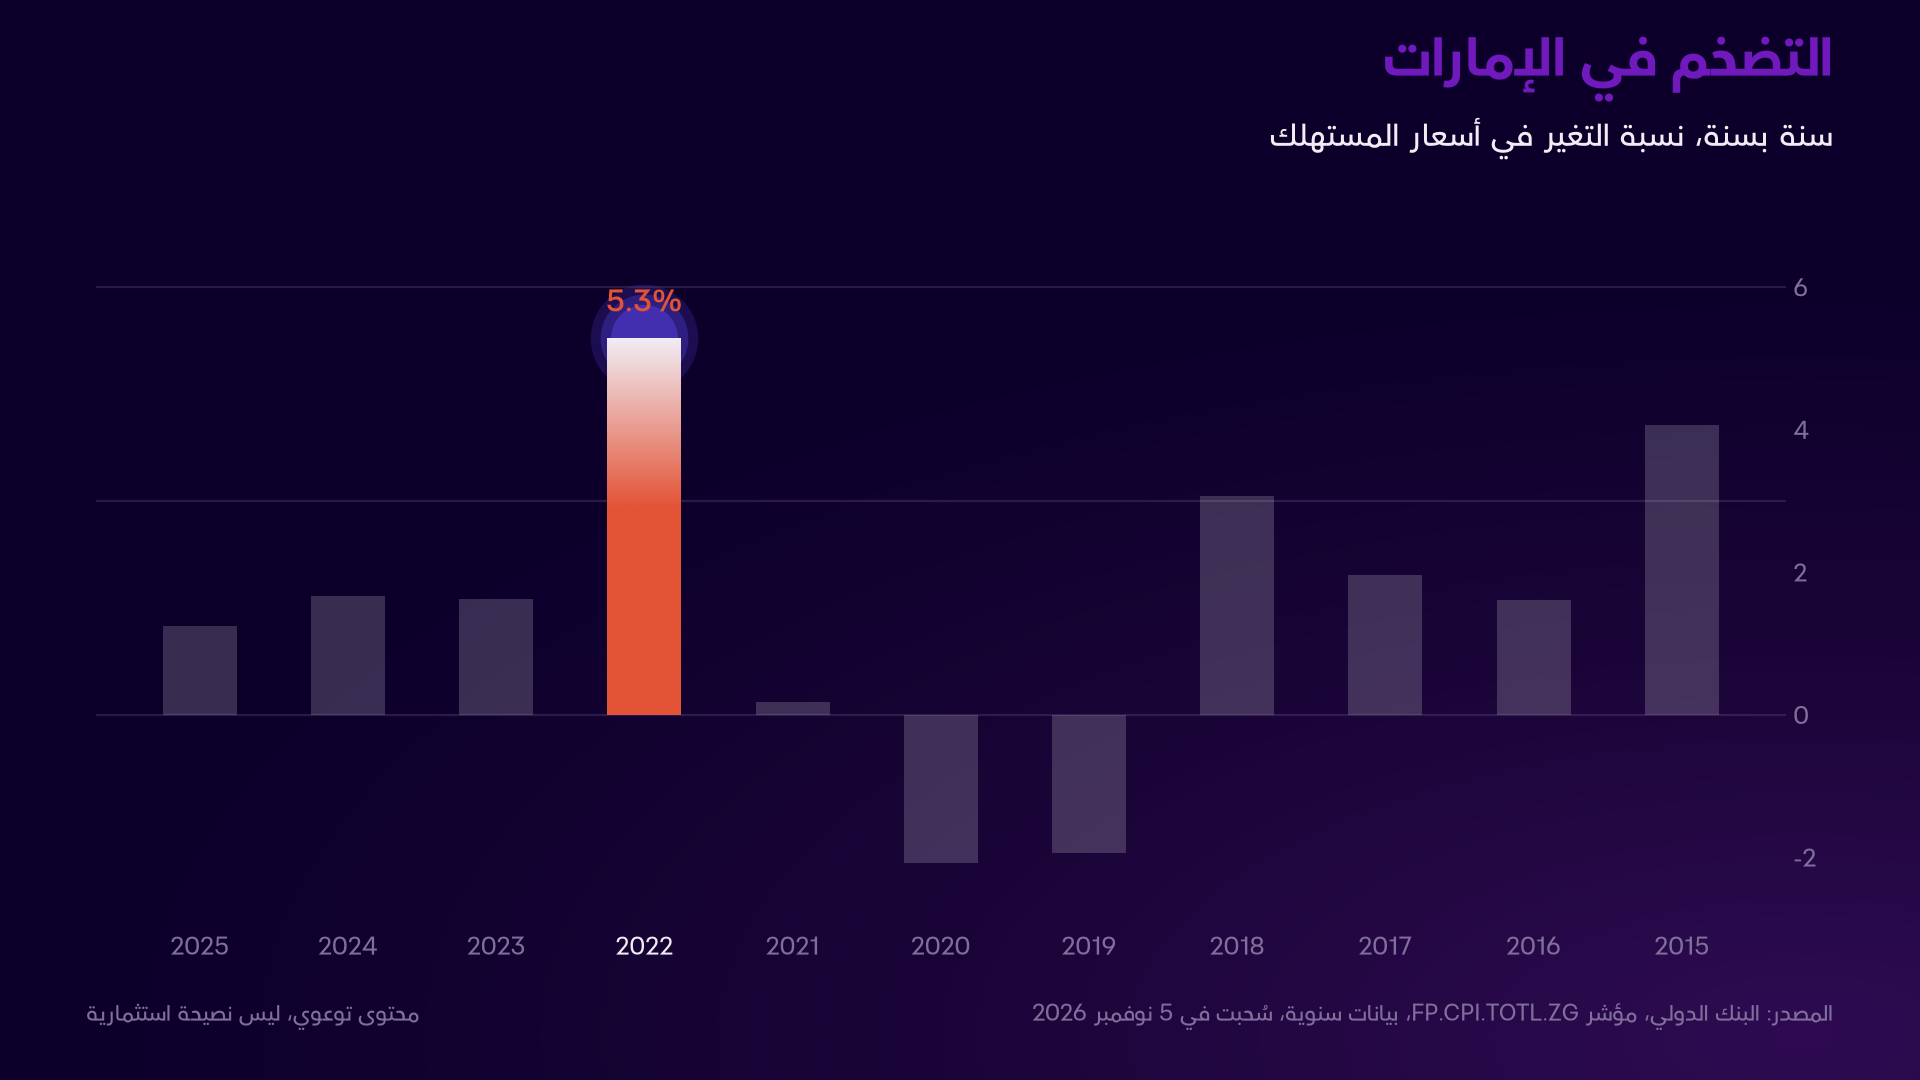
ثلاث حقائق من الرسم البياني:
- أعلى سنة في الفترة كانت 2022 بمعدل 5.3%.
- سنتان سجلتا انخفاضاً في الأسعار: 2019 بنسبة 1.9% و2020 بنسبة 2.1%. في هاتين السنتين السلة صارت أرخص، والمبلغ الواقف اشترى أكثر.
- في 2025 بلغ التضخم 1.25% بحسب البنك الدولي، وتذكر المراجعة الاقتصادية الفصلية لمصرف الإمارات المركزي (يونيو 2026) الرقم نفسه مقرباً، 1.3%، نقلاً عن المركز الاتحادي للتنافسية والإحصاء.
الإمارات مقارنة بدول الخليج
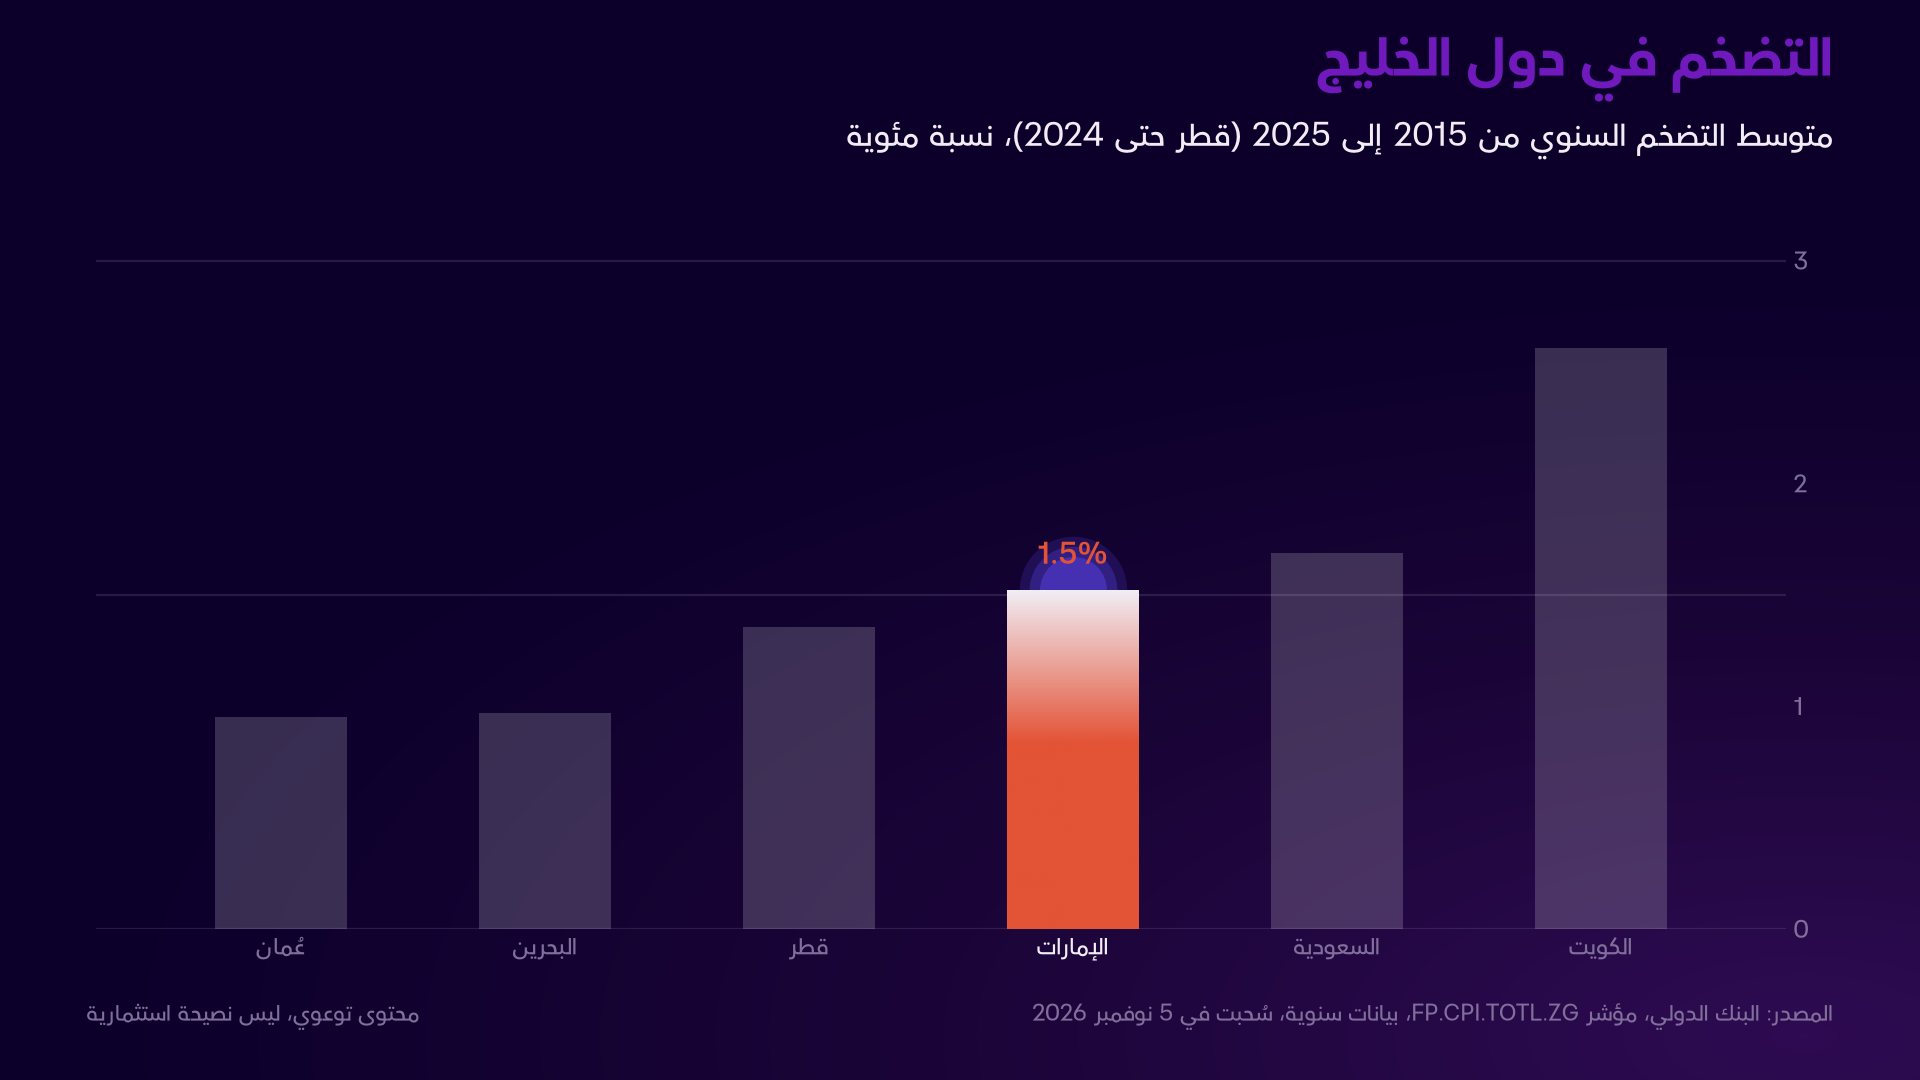
الأرقام نفسها متاحة لدول الخليج الأخرى من المصدر نفسه. متوسط التضخم السنوي بين 2015 و2025 كان 2.6% في الكويت، و1.7% في السعودية، و1.5% في الإمارات، و1.4% في قطر (حتى 2024، فبيانات 2025 غير منشورة بعد في سلسلة البنك الدولي)، وأقل من 1% في البحرين وعُمان. الإمارات في منتصف المدى الخليجي.
الصورة نفسها في السنوات الثلاث الأخيرة: بين 2023 و2025 كان التضخم في الإمارات 1.6% ثم 1.7% ثم 1.25%، أقل من الكويت في السنوات الثلاث وأقل من السعودية في سنتين منها، وأعلى من البحرين وعُمان.
المبلغ الواقف سنة بسنة
الرسم التالي يعرض المثال نفسه بطريقة أخرى: كم درهماً إضافياً تحتاج السلة التي كانت بـ 10,000 درهم في 2014 في كل سنة بعدها. الخط ليس مستقيماً. يرتفع بسرعة في 2015 و2018، ينزل في 2019 و2020، يقفز في 2022، ثم يواصل الصعود بخطوات صغيرة.
الخطوات الصغيرة هي التي تخدع. ثلاث سنوات متتالية بين 1.25% و1.7% تبدو بلا أثر، لكنها مجتمعة رفعت الأسعار 4.6% بين 2022 و2025. التضخم يتراكم بالطريقة نفسها التي يتراكم بها العائد: كل سنة تُبنى على التي قبلها.
والعكس صحيح أيضاً. السنتان السالبتان، 2019 و2020، أعادتا جزءاً مما تراكم قبلهما: في نهاية 2020 كانت السلة تحتاج 673 درهماً إضافياً فقط، بعد أن كانت تحتاج 1,114 درهماً في 2018. انخفاض الأسعار نادر، لكنه حدث في هذه السلسلة مرتين.
العائد الحقيقي: الرقم الذي يهم فعلاً
أي عائد له رقمان. العائد الاسمي هو النسبة المكتوبة. العائد الحقيقي هو ما يبقى منها بعد طرح التضخم، وهو الذي يقيس هل زادت القوة الشرائية أم نقصت.
الحسبة تقريبية وبسيطة: العائد الحقيقي يساوي العائد الاسمي ناقص التضخم. بتضخم 2025 البالغ 1.25%:
- مبلغ بلا عائد: العائد الحقيقي نحو سالب 1.25%.
- عائد اسمي 1%: العائد الحقيقي نحو سالب 0.25%.
- عائد اسمي 3%: العائد الحقيقي نحو موجب 1.75%.
الحسبة الدقيقة تقسم بدل أن تطرح، لكن الفرق عند هذه النسب الصغيرة أقل من عُشر نقطة مئوية. هذه أمثلة حسابية على نسب افتراضية، لا نسب منتج معين، والتضخم نفسه يتغير كل سنة كما يظهر الرسم الأول. الأداء السابق لا يضمن النتائج المستقبلية.
القاعدة التي تبقى: العائد الذي يقل عن التضخم يعني أن المال يشتري أقل مع الوقت حتى لو زاد رقمه. لهذا يفكر الناس في المال الذي لا يحتاجونه قريباً ضمن فئات عامة: الادخار، والصكوك، والاستثمار في الأصول. لكل فئة مخاطرها وسيولتها وضوابطها الشرعية، والمفاضلة بينها تعتمد على حالة كل شخص وأهدافه ومدته، وهي ليست موضوع هذا المقال. سلسلة Rethink Wealth Series في تطبيق Rethink تشرح هذه الأساسيات بالعربية، من الفرق بين الاسمي والحقيقي إلى معنى المخاطرة.
ما يبقى في اليد من هذا المقال: رقم التضخم السنوي، وطريقة ضربه سنة بعد سنة، وسؤال واحد يُطرح على أي مبلغ واقف: ما مدته؟ أسئلة أخرى عن المال في الإمارات تجد جوابها في صفحة الأسئلة الشائعة.
الأخطاء الشائعة
- الحكم على المدخرات برقم الرصيد وحده. الرصيد ثابت، لكن ما يشتريه يتغير مع الأسعار كل سنة.
- الظن أن سنة تضخم منخفض تلغي ما قبلها. الزيادات تتراكم: سنوات 2023 إلى 2025 وحدها رفعت الأسعار 4.6% مجتمعة رغم أن كل واحدة منها بدت صغيرة.
- الخلط بين "لا يوجد تقلب" و"لا يوجد تضخم". المبلغ النقدي لا تمسه تقلبات السوق، لكنه يتعرض لارتفاع الأسعار كل سنة، وهذا خطر من نوع مختلف.