السهم في أصله حصة في ملكية شركة، وشراؤه جائز عند أكثر الهيئات الشرعية المعاصرة بشرطين: أن يكون نشاط الشركة الأساسي مباحاً، وأن تبقى تعاملاتها بالفائدة ضمن حدود ضيقة، مع تطهير ما يصل إلى المساهم من دخل غير متوافق. أشهر هذه الحدود هي حدود المعيار الشرعي رقم 21 لهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (AAOIFI): الديون بفائدة لا تتجاوز 30% من القيمة السوقية، والودائع بفائدة لا تتجاوز 30% من القيمة السوقية، والدخل غير المتوافق لا يتجاوز 5% من إجمالي الدخل. وهناك علماء لا يجيزون إلا الشركات التي لا تقترض ولا تودع بفائدة أصلاً، لذلك ما يلي شرح لطريقة الفحص وأرقامها، لا فتوى ولا توصية بسهم.
مثال محسوب: شركة (أ) الافتراضية
لنأخذ شركة نسميها شركة (أ). الشركة افتراضية، وأرقامها مخترعة للشرح، ولا تشير إلى أي شركة حقيقية. قيمتها السوقية 10 مليارات درهم، وعدد أسهمها ملياران، فسعر السهم 5 دراهم.
الفلتر الأول: نشاطها الأساسي تجارة التجزئة، وهو نشاط مباح، فتنتقل إلى الفلتر الثاني.
الفلتر الثاني، بحدود AAOIFI:
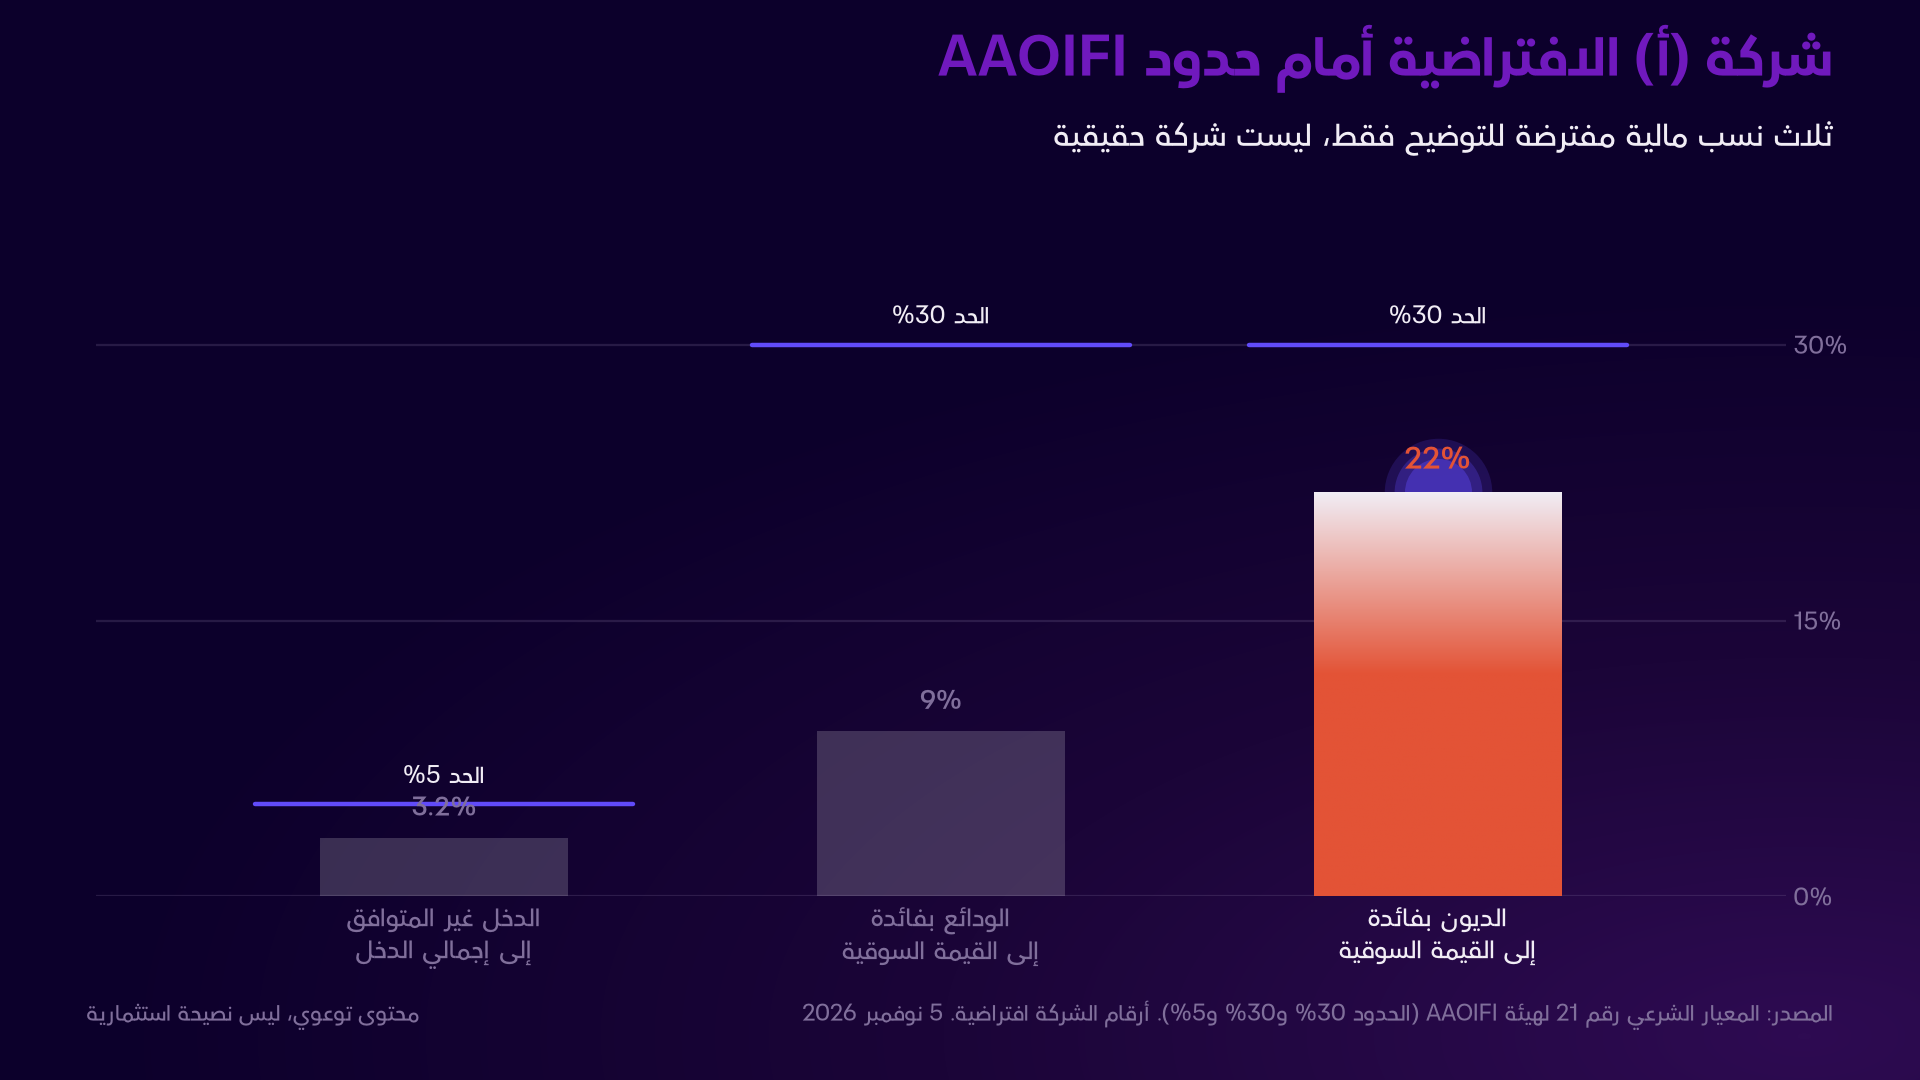
- الديون بفائدة 2.2 مليار درهم، أي 22% من القيمة السوقية. الحد 30%. تجتاز.
- الودائع بفائدة 900 مليون درهم، أي 9% من القيمة السوقية. الحد 30%. تجتاز.
- الدخل غير المتوافق 96 مليون درهم من إجمالي دخل 3 مليارات درهم، أي 3.2%. الحد 5%. تجتاز.
النتيجة في هذا الربع: متوافقة بحدود AAOIFI. لكن النسبة الأقرب إلى حدها هي الديون، وبينها وبين الحد 8 نقاط مئوية فقط، وهذا ما يظهره الرسم.
الفلتر الأول: ماذا تفعل الشركة؟
السؤال الأول ليس عن الأرقام، بل عن مصدر الربح. إذا كان النشاط الأساسي للشركة محرماً، مثل البنوك التقليدية القائمة على الفائدة، والتأمين التقليدي، والخمور، ولحم الخنزير، والقمار، والتبغ، والمحتوى الإباحي، فالسهم يسقط من الفحص هنا مهما كانت نسبه المالية جيدة. مصنع خمور بلا ديون يبقى مصنع خمور.
وتضع أغلب المنهجيات حداً للدخل العرضي من هذه الأنشطة أيضاً: منهجية MSCI الإسلامية وقواعد مؤشرات FTSE Yasaar تستبعدان الشركة إذا تجاوز دخلها من الأنشطة المحرمة 5% من إيراداتها، حتى لو كان نشاطها الأساسي مباحاً.
في هذه المرحلة يُقرأ التقرير السنوي للشركة وتفصيل قطاعاتها، لا اسمها فقط. شركة اسمها يوحي بالأغذية قد تملك قطاعاً للفنادق أو ذراعاً للتمويل بالفائدة.
الفلتر الثاني: النسب المالية الثلاث
أغلب الشركات المدرجة، حتى المباحة النشاط، تقترض بفائدة أو تودع فائض نقدها بفائدة. هنا يأتي سؤال النسب: ما حجم هذا التعامل مقارنة بحجم الشركة؟ المعيار الشرعي رقم 21 لهيئة AAOIFI يضع ثلاثة حدود:
- الديون بفائدة، قصيرة الأجل وطويلة الأجل، لا تتجاوز 30% من القيمة السوقية للشركة.
- الودائع والاستثمارات بفائدة لا تتجاوز 30% من القيمة السوقية.
- الدخل غير المتوافق، كالفوائد وإيراد نشاط محرم عرضي، لا يتجاوز 5% من إجمالي الدخل.
ويقول المعيار بوضوح إن الاقتراض بفائدة والإيداع بفائدة محرمان مهما صغر المبلغ؛ فالنسب ليست ترخيصاً للشركة، بل حد للمساهم الذي لا يملك قرار الشركة. وعلى المساهم مراعاة هذه الشروط طوال مدة الاستثمار، فإن تعذر ذلك وجب التخلص من السهم.

التطهير: كيف يُحسب بالدرهم؟
اجتياز الفلترين لا يعني أن كل الدخل حلال. الجزء غير المتوافق الذي سمح به حد 5% يجب إخراجه للصدقة، وهذا ما يسمى التطهير.
طريقة AAOIFI: يُقسم إجمالي الدخل غير المتوافق للشركة على عدد أسهمها، ثم يُضرب الناتج في عدد الأسهم المملوكة. في مثال شركة (أ): 96 مليون درهم على ملياري سهم تساوي 0.048 درهم للسهم. من يملك 5,000 سهم (قيمتها 25,000 درهم بسعر 5 دراهم) في نهاية الفترة المالية يطهر 5,000 في 0.048، أي 240 درهماً. ويلزم التطهير عند AAOIFI سواء وزعت الشركة أرباحاً أم لا، وسواء ربحت أم خسرت، ولا يجوز الانتفاع بالمبلغ ولو بدفع الضرائب منه.
طريقة مزودي المؤشرات: S&P وMSCI تنشران نسبة تطهير تُطبق على التوزيعات فقط: التوزيعات مضروبة في نسبة الدخل غير المتوافق من إجمالي الدخل. المساهم نفسه الذي تلقى 2,500 درهم توزيعات (5,000 سهم في 0.50 درهم) يطهر 2,500 في 3.2%، أي 80 درهماً. الفرق بين 240 و80 درهماً ليس خطأ حسابياً، بل اختلاف في المنهج، وهذا يقودنا إلى السؤال التالي.
لماذا يختلف الجواب بين تطبيق وآخر، ومن ربع إلى ربع؟
لأن العلماء اختلفوا أولاً. مجمع الفقه الإسلامي الدولي قرر عام 1992 أن الأصل في الشركات ذات النشاط المباح التي تتعامل أحياناً بالربا هو المنع، وفي 1995 أجّل البت في هذه الشركات لمزيد من الدراسة. ثم صدر معيار AAOIFI عام 2004 بالحدود المذكورة، وتبنت الهيئات الشرعية لدى مزودي المؤشرات حدوداً قريبة لكن غير متطابقة.
الاختلاف الثاني في المقام، أي الرقم الذي نقسم عليه. AAOIFI تقيس الديون إلى القيمة السوقية الحالية. مؤشرات S&P الشرعية تقيسها إلى متوسط القيمة السوقية لحقوق الملكية في 36 شهراً بحد 33% حسب منهجيتها المنشورة، ومؤشرات Dow Jones الإسلامية إلى متوسط 24 شهراً بحد 33%، بينما تقيس MSCI الإسلامية وFTSE Yasaar الديون إلى إجمالي الأصول بحد 33.33%. الشركة نفسها قد تجتاز مقياساً وتسقط في آخر. وحد الدخل غير المتوافق 5% هو النقطة الأكثر اتفاقاً بين الجميع.
الاختلاف الثالث هو الزمن. النسب تُحسب من آخر قوائم مالية ومن سعر السوق، فتتغير كل ربع. لو بقيت ديون شركة (أ) 2.2 مليار درهم وهبطت قيمتها السوقية 30% إلى 7 مليارات درهم، ترتفع نسبة الديون إلى 31.43% وتسقط من فلتر AAOIFI في ذلك الربع من دون أن تغير الشركة شيئاً. لهذا تعيد المنهجيات الفحص كل ثلاثة أشهر، ولهذا قد يختلف تطبيقان في اليوم نفسه. تطبيق Rethink يضم فلتراً شرعياً مجانياً للأسهم في أسواق الخليج والولايات المتحدة يطبق منهجية AAOIFI.
وما سبق معلومات عن طريقة الفحص، لا فتوى في سهم بعينه ولا توصية بشرائه أو بيعه. والاطمئنان في الحالة الخاصة يكون بسؤال عالم أو هيئة شرعية موثوقة. إجابات قصيرة عن أسئلة الاستثمار الأولى في صفحة الأسئلة الشائعة، أما زكاة الأسهم فمسألة أخرى شرحناها في نصاب الزكاة بالدرهم.
الأخطاء الشائعة
- الاكتفاء بالاسم أو القطاع: شركة اتصالات أو أغذية قد تملك ذراعاً تمويلية بفائدة أو فنادق؛ القوائم المالية هي الحكم، لا الاسم.
- اعتبار نتيجة الفحص دائمة: السهم المتوافق اليوم قد يسقط في الربع القادم بسبب قرض جديد أو هبوط في السعر، والفحص يتكرر مع كل قوائم مالية.
- نسيان التطهير أو حسابه 5% من كل الأرباح: المبلغ يُحسب من الدخل غير المتوافق الفعلي للشركة بحصة السهم، لا من كامل الربح ولا من رأس المال.